Como funciona na prática
Na compra de um lote em loteamento, o mais comum é parcelar direto com a loteadora, sem banco. Você paga uma entrada, assina o contrato de compra e venda e quita o restante em parcelas mensais. Não há análise de crédito bancária, o que torna a aprovação mais simples e rápida.
O contrato é firmado com a empresa dona do loteamento. A corretora conduz a reserva, explica as condições e acompanha você até a assinatura.
Juros e correção são coisas diferentes
Esse é o ponto que mais confunde quem compra o primeiro lote.
- Juros são o custo de parcelar. Aparecem como uma taxa ao mês, por exemplo 0,80% ou 0,95%.
- Correção monetária repõe a inflação. O índice mais usado hoje é o IPCA, aplicado uma vez por ano, no aniversário do contrato.
Planos curtos costumam ser sem juros e sem correção: a parcela é fixa do começo ao fim. Planos longos somam os dois, juros mensais mais IPCA anual. Por isso a parcela de um plano de 180 meses sobe um pouco a cada ano.
O mesmo lote em 36, 120 e 180 meses
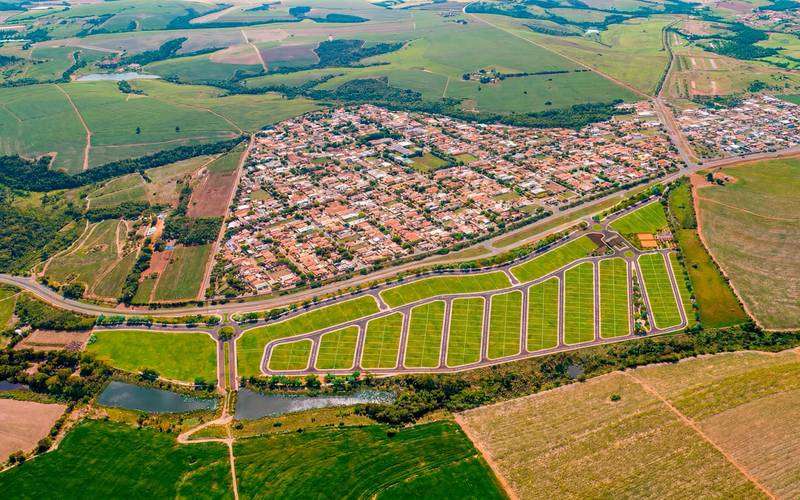
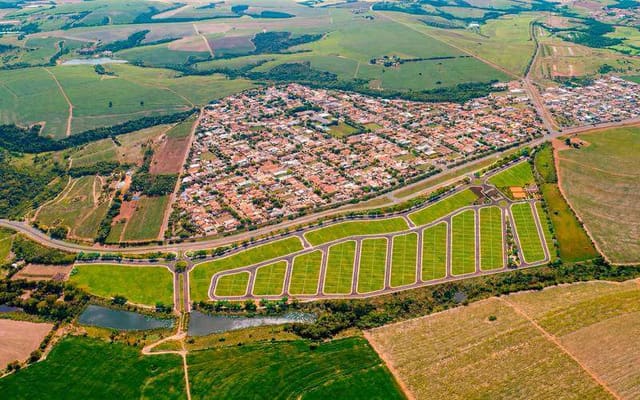
Para sair da teoria, veja um lote padrão de 175 m² no Reserva dos Ramos, em Tatuí, com valor de R$ 156.957,04 na tabela de setembro de 2026.
| Plano | Entrada | Parcela | Total antes do IPCA |
|---|---|---|---|
| 36 meses, sem juros | R$ 31.391 | 35 x R$ 3.588 | R$ 156.957 |
| 120 meses, 0,80% ao mês | R$ 9.417 | 120 x R$ 1.915 | R$ 239.180 |
| 180 meses, 0,95% ao mês | R$ 9.417 | 180 x R$ 1.713 | R$ 317.746 |
O plano longo cabe em mais bolsos, porque a parcela cai para menos da metade. Em troca, o total pago dobra. Nenhuma das opções é errada: o que importa é escolher sabendo o custo.
Valores arredondados, extraídos da tabela oficial de setembro de 2026.
Quanto dar de entrada
Nas tabelas da região a entrada vai de 6% nos planos longos a 20% ou 25% nos planos sem juros. Algumas loteadoras parcelam a própria entrada. Quanto maior a entrada, menor o saldo que sofre juros, então quem tem uma reserva costuma ganhar mais usando esse dinheiro na entrada do que guardando.
Pagamento à vista também rende desconto. Nas tabelas que a corretora trabalha, ele varia de 5% a 10%.
O que olhar no contrato
- Taxa de juros e índice de correção escritos com clareza.
- Dia de vencimento. Várias loteadoras deixam escolher entre os dias 10, 15 ou 20.
- Multa e juros por atraso.
- Regras para quitar antes do prazo e se há desconto dos juros futuros.
- Condições de desistência. A Lei 13.786 de 2018 define limites para a retenção de valores em caso de distrato.
- Quem paga ITBI, escritura e registro, e em que momento.
Loteadora ou banco?
O banco costuma ter juros menores, mas exige análise de crédito, avaliação do imóvel e, em geral, financia terreno junto com a construção. O parcelamento direto é mais simples e aceita perfis que o banco recusa, como autônomos sem comprovação formal de renda.
Uma estratégia comum é começar no parcelamento direto e quitar o saldo mais tarde, quando a construção for financiada.